跨境網購金額飆破 752 億!台灣電商版圖正在重新洗牌
你有沒有注意到,身邊越來越多人開始在淘寶、酷澎、蝦皮跨境館下單?從手機殼到家電用品,台灣消費者的購物車早已跨越國界。根據最新數據,2025 年台灣跨境電商進口金額正式突破 752 億元大關,創下歷史新高紀錄,而這股浪潮也正在衝擊本土電商平台的根基。
本篇文章將帶你深入了解台灣跨境電商的最新趨勢、本土電商面臨的挑戰,以及社群平台如何成為電商導購的全新戰場。
進口包裹量與金額雙雙創新高
根據未來流通研究所的調查分析,2025 年台灣進口小型包裹總件數年增 11.4%,正式突破 6500 萬件;進口金額則年增 14.7%,達到新台幣 752 億元,雙雙刷新歷史紀錄。
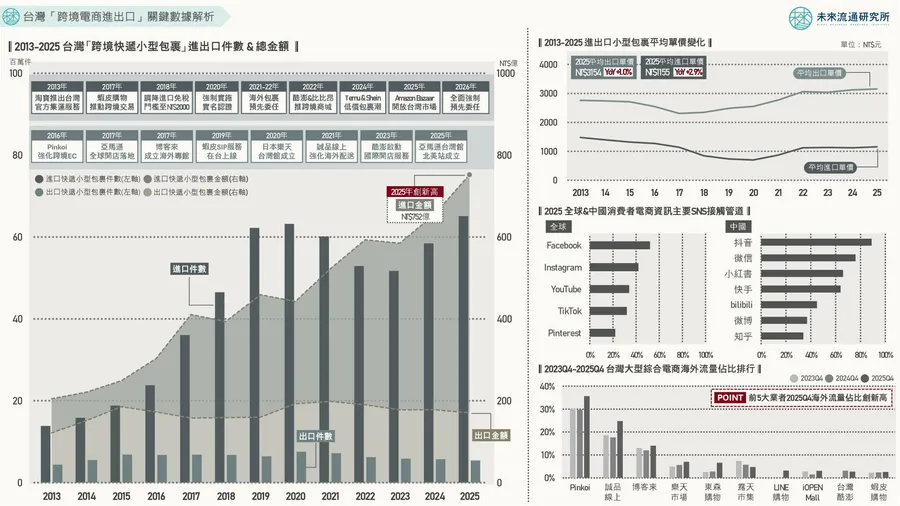
值得關注的是,這波成長與過去因規避稅務門檻而產生的「拆單高峰」有本質上的不同。2024 與 2025 年的數據呈現「價量齊揚」的趨勢,代表在法規監管日益嚴格的環境下,台灣消費者對海外網購的熱情依然不減。
小型包裹進口來源:中國大陸佔壓倒性比例
從來源結構觀察,台灣小型快遞包裹主要來源國依序為中國大陸、香港、南韓、日本及美國,其中中國大陸與香港合計進口佔比超過 90%。這個高度集中的結構顯示,台灣消費者跨境網購相當依賴中國電商平台的商品供應鏈與極具價格優勢的物流配送體系。
- 進口包裹總量:6510 萬件(年增 11.4%)
- 進口金額:NT$752 億(年增 14.7%)
- 平均單價:NT$1155 元(年增 2.9%,創 2017 年以來新高)
- 免稅低價包裹佔比:超過 80%(完稅價格低於 NT$2000)
本土電商敲響警鐘:momo 首度營收衰退
與跨境電商的強勢成長形成鮮明對比的是,台灣境內電商市場正面臨成長放緩的壓力。疫情期間累積的線上消費紅利逐漸消退後,2024 及 2025 年的產業規模年增率僅達 3.0% 及 3.4%,成長動能明顯不足。
更值得注意的是,本土電商龍頭 momo 購物網(富邦媒體科技)在 2025 年全年合併營收出現年減 3.5% 的表現,這是該公司上市以來首次出現年度營收衰退。這項數據與跨境電商維持雙位數成長的趨勢形成了強烈的反差。
跨境電商已分走超過一成市場
以整體金額計算,跨境電商進口規模已達境內電商市場的 11.2%,首度突破一成門檻。這意味著海外電商跨境直送的「高哩程購物模式」已正式成為台灣消費者的日常消費型態,並且在流量與消費支出方面對本土電商市場形成實質的分流效應。
「高哩程購物模式正快速發展成為全球民眾的日常消費模式,全球約 60% 的消費者曾透過網路向海外零售商或電商平台購買商品。」
品牌自建官網購物車:掌握流量主導權的關鍵策略
面對跨境電商的強勢分流與平台抽成的雙重壓力,越來越多台灣品牌開始重新思考通路佈局策略。相較於仰賴第三方平台,自行架設品牌官網購物車不僅能完整掌握會員數據與消費行為,更能在金物流串接、行銷活動與品牌形象上擁有完全的自主權。
以英傑銳網路數位推出的 EZStore購物車系統為例,該系統專為台灣中小企業設計,提供 RWD 響應式購物介面、完整的金物流串接(綠界 ECPay、LINE Pay 等)、會員管理與促銷模組,讓品牌無需負擔高額平台上架費與交易抽成,即可建立專屬的線上銷售通路。對於想在跨境競爭中站穩腳步的本土品牌而言,擁有一套自主可控的購物車系統,正是降低平台依賴風險、建立長期競爭力的第一步。
出口端困境:小型包裹量連續五年衰退
相較於進口端的亮眼表現,台灣跨境電商的出口面則呈現截然不同的景象。2015 至 2025 年間,出口包裹總量從 684 萬件降至 540 萬件,累計衰退 21.1%;出口金額同期從 185 億降至 170 億元,減幅達 8.2%。
出口快遞小型包裹數量在 2020 年疫情期間達到 756 萬件的歷史高峰後即持續回落,2025 年出口總量年減 5.3%,已連續第五年陷入衰退。這反映出台灣業者透過跨境電商包裹直送模式銷往海外的拓展動能明顯不足。
大型平台轉型為跨境基礎設施提供者
儘管出口成長趨緩,仍有部分業者持續投入跨境電商佈局。值得關注的是,大型跨境電商平台近年正從單純銷售通路轉型為整合物流、金流與營運資源的「跨境基礎設施提供者」,協助台灣品牌系統化地拓展海外市場。
- Pinkoi:2016 年併購日本手作電商平台 iichi,陸續建立泰國、香港、日本在地團隊,協助台灣設計品牌銷往海外
- Amazon 全球開店:2017 年在台成立辦公室,協助 MIT 商品進入北美與歐洲市場
- 蝦皮一店通(SIP):2019 年推出一店賣全球的跨境銷售機制,提供跨境物流與客服整合
- 酷澎跨境開店:2023 年協助台灣商家直接銷售至韓國市場
- 日本樂天台灣館 & Amazon 台灣館:2020 及 2025 年相繼成立,以國家館模式系統性導入台灣品牌
不過,無論選擇哪一個跨境平台上架,品牌始終面臨「流量歸平台、數據不歸你」的結構性風險。因此,許多具有長遠經營思維的業者選擇以自建官網搭配 EZStore購物車系統作為核心銷售據點,再將各大平台視為輔助曝光的衛星通路,形成「官網為主、平台為輔」的多通路佈局策略,既能累積品牌自有流量,又不至於錯失平台帶來的額外訂單。
社群平台成為跨境電商的流量新入口
近年來社群平台已從單純的內容分享工具,蛻變為結合內容推薦與購物功能的交易入口。品牌商透過 Facebook、Instagram、TikTok、YouTube 等平台就能直接觸及全球消費者,搭配短影音、KOL 推薦與直播帶貨等多元內容型態,讓消費者在瀏覽內容的同時就能完成購買決策。
服飾、3C 與鞋履領跑社群導購熱門品類
在社群型消費者的購買品類中,前三名依序為服飾(63%)、電子產品(57%)與鞋履(52%)。這些商品具有高視覺呈現度與高討論熱度的特性,透過穿搭分享、開箱影片、科技評測等內容形式更容易觸發購買動機。此外,美妝用品(49%)、家居用品(46%)與運動休閒用品(41%)同樣展現不俗的社群導購表現。
Facebook 穩居資訊主入口,Z 世代偏好短影音
全球電商資訊接觸平台排名
- Facebook:52%
- Instagram:42%
- YouTube:34%
- TikTok:32%
- Pinterest:22%
世代差異觀察
Z 世代在 Instagram 與 TikTok 的使用比例顯著高於其他世代,更依賴短影音與即時社群平台作為商品資訊來源。千禧世代、X 世代與嬰兒潮世代則仍以 Facebook 為主要入口。
結語:台灣電商市場的下一步在哪裡?
跨境電商的持續壯大正在重塑台灣消費市場的格局。本土電商平台若要突圍,不僅需要在商品差異化與服務體驗上持續提升,更必須善用社群商務的力量,搭建更緊密的品牌與消費者連結。
對於有志於電商經營的品牌而言,無論是開拓跨境銷售通路,或是強化社群導購策略,掌握消費者行為的轉變才是致勝的關鍵。而在技術層面,選擇一套穩定、靈活且能自主掌控的購物車系統更是不可忽視的基礎建設——英傑銳網路數位的 EZStore購物車系統正是為此需求而生,協助台灣品牌從容應對電商版圖重新洗牌的挑戰,在變局中站穩腳步。